
Články
Končí vám fixace hypotéky? V roce 2026 se vyplatí začít jednat dřív, než přijde nabídka banky
Konec fixace hypotéky není jen okamžik, kdy vám banka oznámí novou úrokovou sazbu. Je to zároveň příležitost změnit délku splácení, snížit dluh mimořádnou splátkou, upravit měsíční zatížení domácnosti nebo převést úvěr k jiné bance.
V roce 2026 bude fixace končit především u hypoték sjednaných v roce 2021. Česká národní banka odhaduje jejich zbývající jistinu přibližně na 470 miliard korun a průměrnou původní sazbu na 3,2 procenta. Mnoho domácností tak přejde na dražší úročení. ČNB počítá v průměru s růstem splátky asi o 15 procent, tedy přibližně o 1 900 korun měsíčně. U konkrétní hypotéky však může být rozdíl podstatně vyšší i nižší. Nejhorší strategií je proto čekat na dopis banky a během několika dnů potvrdit první nabídku. O konci fixace je lepší začít přemýšlet v době, kdy ještě máte prostor porovnávat a vyjednávat.
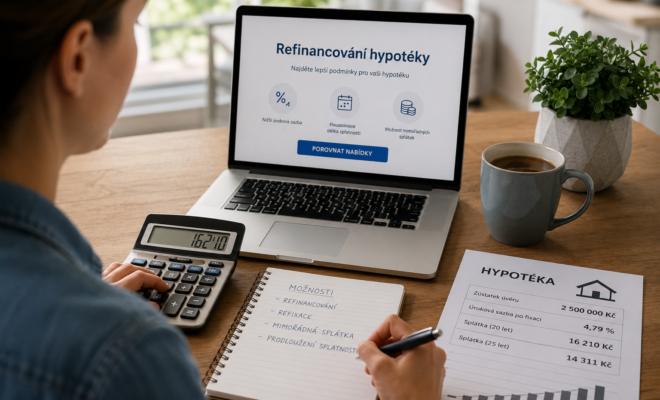
Konec fixace není důvod k panice. Je ale škoda vyřešit ho jediným kliknutím bez srovnání. Pak si můžete užít víc klidu při zařizování vašeho domova. Zdroj: Pixabay
Konec fixace hypotéky? Začněte nejlépe půl roku předem
Banka vám musí před koncem fixace sdělit novou úrokovou sazbu. Nabídka obvykle přichází nejpozději tři měsíce před změnou, jenže v tu chvíli už může být na pohodlné refinancování poměrně málo času. První orientační srovnání má smysl udělat šest až dvanáct měsíců před koncem fixace. Zjistěte si aktuální zůstatek úvěru, zbývající dobu splatnosti, hodnotu nemovitosti a datum, kdy přesně současná sazba skončí. Podívejte se také do smlouvy, zda hypotéka neobsahuje další podmínky, které mohou převod nebo změnu splácení ovlivnit.
Některé banky dovolují sjednat refinancování s výrazným předstihem. Raiffeisenbank například uvádí možnost uzavřít ho až 24 měsíců před koncem fixace. Tak dlouhá rezervace ale není pravidlem celého trhu. Vždy je potřeba zjistit, jak dlouho banka sazbu skutečně drží, kdy se podepisuje smlouva a zda lze od dohody později bezplatně odstoupit. Příliš brzký podpis nemusí být automaticky výhodný. Úrokové sazby se mohou do skutečného převodu změnit a lepší nabídka může přijít později. Rozumné je začít trh sledovat včas, ale závazné rozhodnutí udělat až ve chvíli, kdy rozumíte podmínkám rezervace.
Refixace znamená zůstat, refinancování změnit banku
Při refixaci pokračujete u stejné banky. Změní se úroková sazba a vyberete si délku dalšího fixačního období. Výhodou bývá jednoduchost. Banka už zná historii splácení, má zástavní právo k nemovitosti a často není nutný nový odhad ani kompletní dokládání příjmů. Refinancování znamená, že stávající hypotéku splatí úvěr od jiné banky. Nová banka znovu posoudí příjmy, výdaje, hodnotu nemovitosti a celkovou úvěruschopnost. Součástí převodu může být nový odhad, zástavní smlouva a změna zápisu v katastru.
Změna banky se však nemusí dělat jen kvůli úroku. Při refinancování lze upravit délku splatnosti, změnit výši měsíční splátky, zvolit jinou fixaci nebo hypotéku navýšit například kvůli rekonstrukci. Některé banky umožňují také sloučení více úvěrů. Nejpraktičtější postup bývá opačný, než lidé často volí. Nejdříve si obstarejte konkrétní nabídky od konkurence a teprve potom se vraťte ke své bance. První sazba, kterou vám pošle, nemusí být konečná. Banka může po předložení konkurenční nabídky podmínky upravit, protože si chce dobře splácejícího klienta udržet.
Setrvání u původní banky může dávat smysl i tehdy, když je její sazba o několik setin nebo jednu desetinu procentního bodu vyšší. Ušetříte si část administrativy a možná také náklady na odhad či katastr. Rozhodovat by ale měla čísla, nikoliv pouhá nechuť něco měnit.
Nová banka musí úvěr schválit, připravit smlouvu a sladit čerpání s datem, ke kterému má být původní hypotéka splacena. Zdroj: Pixabay
Nejnižší úrok nemusí znamenat nejlevnější hypotéku
Úroková sazba je první údaj, který lidé porovnávají, ale neměla by být jediným. Zvýhodnění může být podmíněno běžným účtem, zasíláním příjmu, aktivním používáním karty, pojištěním schopnosti splácet nebo další placenou službou. Spočítejte si proto, kolik bude stát hypotéka včetně povinných produktů. Zajímejte se také o poplatek za odhad, vyřízení úvěru, vklad a výmaz zástavního práva, změny smlouvy a budoucí mimořádné splátky. Některé banky tyto náklady přebírají nebo odhad provedou zdarma, jiné mohou požadovat nový posudek. Důležitá je i zbývající doba splácení. Nabídka může vypadat atraktivně díky nízké měsíční splátce, ale ve skutečnosti jen prodlouží hypotéku o několik let. Domácímu rozpočtu se okamžitě uleví, celkem však bance zaplatíte více na úrocích.
Rozdíl v sazbě přitom není zanedbatelný. U modelového zůstatku 2,5 milionu korun se splatností dalších 20 let vychází splátka při sazbě 3,2 procenta přibližně na 14 100 korun. Při sazbě 4,79 procenta by vzrostla asi na 16 200 korun. Jde o orientační výpočet bez pojištění a dalších poplatků, ale ukazuje, že rozdíl může přesáhnout dva tisíce korun měsíčně. Průměrná realizovaná sazba nových hypoték dosáhla v červnu 2026 hodnoty 4,79 procenta. Refinanční nabídky se mohou lišit podle hodnoty nemovitosti, poměru úvěru k její ceně, příjmů žadatele a délky fixace. Průměr trhu proto nepovažujte za sazbu, kterou musí nabídnout právě vám.
Novou splátku lze snížit několika způsoby
Pokud by nová sazba rodinný rozpočet příliš zatížila, nejjednodušší možností je prodloužení splatnosti. Měsíční částka klesne, zároveň se ale úvěr prodraží. Tento krok může být rozumný při dočasně nižším příjmu, rodičovské dovolené nebo vysokých rodinných výdajích. Neměl by se však vydávat za úsporu. Další možností je mimořádná splátka. Část úspor použijete ke snížení jistiny a nová sazba se potom počítá z menšího dluhu. Nemá ale smysl poslat bance všechny volné peníze a zůstat bez rezervy. Domácnosti by měly zůstat prostředky na běžné výdaje, opravy nemovitosti a několik měsíců splátek pro případ výpadku příjmu.
Jestliže se vaše finanční situace naopak zlepšila, můžete splatnost zkrátit. Měsíční splátka může zůstat podobná, ale hypotéky se zbavíte dříve a celkově zaplatíte méně úroků. Při refinancování je možné úvěr také navýšit. To může být praktičtější než samostatný spotřebitelský úvěr na rekonstrukci, protože hypotéka mívá nižší sazbu. Vyšší dluh je však potřeba posuzovat stejně opatrně jako nový úvěr. Ne každá modernizace bytu nebo domu ospravedlní dalších deset či dvacet let splácení.
Krátká fixace není vždy výhodnější
Délku nové fixace není dobré vybírat pouze podle nejnižší nabízené sazby. Kratší období umožní dříve reagovat, pokud úroky klesnou. Současně ale znamená, že budete za rok nebo tři řešit celou situaci znovu a splátka může vyrůst. Delší fixace přináší stabilitu. Několik let přesně víte, kolik budete platit, což ocení především domácnost s menší rezervou. Nevýhodou je možnost, že tržní sazby mezitím klesnou a vy zůstanete u dražší hypotéky.
Nejprve si od současné banky vyžádejte nabídku nové sazby a informaci o přesném zůstatku. Potom oslovte několik dalších bank se stejnými údaji, aby byly nabídky skutečně srovnatelné. Zdroj: Pexels
V posledních letech lidé častěji volili kratší fixace, protože se nechtěli dlouhodobě vázat k vyšším sazbám. Česká národní banka uvádí, že v roce 2025 mělo 94 procent nově sjednaných úvěrů fixaci nejvýše na tři roky. To ale neznamená, že je tříletá fixace nejlepší pro každého. Rozhodující je, jak velkou změnu splátky byste v budoucnu zvládli. Domácnost s vysokou rezervou může přijmout větší nejistotu. Rodina, která už nyní hospodaří napjatě, může dát přednost delší jistotě, přestože její počáteční sazba nebude nejnižší.
Konec fixace je vhodnou chvílí pro bezplatné splacení
Po oznámení nové sazby máte zákonný prostor, kdy lze hypotéku částečně nebo úplně splatit bez náhrady nákladů. Bezplatné splacení je možné do tří měsíců od chvíle, kdy vám banka sdělí novou výši úrokové sazby. Zákon zároveň umožňuje každý rok bez náhrady splatit až 25 procent původní celkové výše úvěru, a to během jednoho měsíce před výročím uzavření smlouvy. Další bezplatné situace mohou nastat například při úmrtí, dlouhodobé nemoci nebo invaliditě dlužníka či jeho partnera, pokud událost výrazně sníží schopnost hypotéku splácet.
Při předčasném odchodu během pevné fixace může banka požadovat náhradu účelně vynaložených nákladů. U úvěrů na bydlení je zákonný strop 0,25 procenta z předčasně splacené částky za každý započatý rok zbývající do konce fixace, celkem nejvýše jedno procento. Skutečná částka může být nižší a banka ji musí klientovi vyčíslit. Právě proto je konec fixace nejjednodušším obdobím pro změnu banky. Nemusíte řešit, zda úsporu z nižší sazby zčásti nesníží náklady na předčasné ukončení.
Jak postupovat, aby se převod nezadrhl
Nejprve si od současné banky vyžádejte nabídku nové sazby a informaci o přesném zůstatku. Potom oslovte několik dalších bank se stejnými údaji, aby byly nabídky skutečně srovnatelné. Všude uvádějte stejnou výši úvěru, zbývající splatnost, hodnotu nemovitosti a požadovanou délku fixace. U nejlepší varianty si nechte vyčíslit měsíční splátku, celkové náklady, povinné služby a jednorázové výdaje. S nabídkou se vraťte ke své bance a požádejte ji o úpravu podmínek. Teprve potom se rozhodněte, zda zůstanete, nebo úvěr převedete.
Při refinancování může nová banka požadovat původní úvěrovou smlouvu, doklady k příjmům, vyčíslení zůstatku, dokumenty k nemovitosti a odhad. Některé instituce přijmou starší posudek nebo si hodnotu nemovitosti ověří online. Nelze s tím ale automaticky počítat.Nová banka musí úvěr schválit, připravit smlouvu a sladit čerpání s datem, ke kterému má být původní hypotéka splacena. Současně se řeší zápis nového zástavního práva a následný výmaz původního. Dokud není převod dokončený, splácejte starý úvěr podle dosavadního kalendáře.
Zdroj: csas.cz, rb.cz, moneta.cz


You must be logged in to post a comment Login